
Позитив під ТИСКОМ
Цьогорічний огляд показує, що індустрія солоних закусок по всій Європі продовжує показувати хороші результати. Це подвиг, який особливо вражає в умовах поєднання потужних зовнішніх факторів, які створюють великі проблеми для всіх секторів бізнесу.
Похмурі часи карантину в Європі минули, але нові варіанти вірусу, що стоять за COVID-19, гарантують, що пандемія продовжує вибухати. Тим часом відновлення економіки поставило промисловість перед проблемами ланцюга постачання та проблемами логістики. Ці наслідки все ще відчувалися, коли почалася війна в Україні, що погіршило все. Тепер дії Росії та пов’язані з ними санкції перешкоджають постачанню продовольчих товарів і агрохімікатів, і є побоювання, що санкції можуть спровокувати дії у відповідь з боку Росії щодо поставок енергоресурсів до Європи.
Результатом є різка інфляція та надзвичайно невизначене бізнес-середовище.
Будні. Відпишіться одним кліком.
«Ми всі приголомшені жорстокою російською атакою на Україну, і наша галузь все ще справляється з наслідками через ускладнений доступ до пшениці та особливо соняшникової олії. Ми працювали в авангарді спільно з FoodDrinkEurope та Європейською комісією, щоб надати нашим членам максимальну гнучкість у використанні інших масел, а також у пов’язаних питаннях, таких як маркування продуктів», — говорить генеральний директор ESA Себастьян Еміг.
«Ми також провели внутрішню оцінку сфер діяльності ESA щодо інших потенційних викликів, які можуть виникнути через війну або діючі чи майбутні правила ЄС. Наша мета полягає в тому, щоб бізнес учасників був готовий і готовий».
Це похмура фонова картина, але стійкі виробники солоних закусок продовжують доставляти споживачам і компаніям протягом усього цього.
ЦИФРИ ЗАГОЛОВКУ
Основні дані Euromonitor International про вартість солоних снеків у Західній Європі зросли з 29,926.8 2021 млн євро у 32,663.8 році до очікуваних 2022 9 млн євро до кінця 6,663.8 року. Це надзвичайно здорове зростання на 2021%. Ринки Східної Європи зросли з 7,310.4 млн євро у 10 році до очікуваних XNUMX млн євро цього року. Це майже XNUMX%.
Споживання на душу населення також складається з двох половинок: цього року жителі Західної Європи з’їдають закуски на суму 64.2 євро (порівняно з 58.9 євро у 2021 році), а жителі Східної Європи витрачають скромніше 22.8 євро (20.7 євро минулого року). Це порівняно із середнім глобальним показником у 24.0 євро на 2022 рік.
Беручи насамперед більші ринки Західної Європи, нещодавній звіт Euromonitor «Паспорт» про солоні закуски говорить: «У регіоні загалом, а також у більшості його країн спостерігалося значне зростання роздрібних продажів у 2020 році, оскільки споживання зростало. в домівки людей через блокування та роботу/навчання вдома. Хоча зростання значно сповільнилося в 2021 році, воно все одно було позитивним, і деякі зміни, які спостерігалися роком раніше, збереглися і в новому році».
«Солоні закуски продовжуватимуть реєструвати позитивні темпи зростання в найближчі роки, стаючи сильнішими з прогресуванням прогнозованого періоду. Горіхи, насіння та трійл-мікси сприятимуть фактичному зростанню продажів, тоді як овочеві, бобові та хлібні чіпси й надалі залишатимуться найдинамічнішою категорією, а проблеми зі здоров’ям залишатимуться на першому місці в Західній Європі у 2021-2026 роках».
Подібним чином Euromonitor підсумував показники у Східній Європі наступним чином: «Хоча країни Східної Європи зазнали серйозних збоїв у 2020 та 2021 роках внаслідок пандемії COVID-19, продажі загалом продовжували спостерігати позитивне зростання. Хоча деякі імпульси або продажі на ходу могли бути втрачені через обмеження мобільності, продукти на цьому ринку представляють собою доступні закуски, а домашнє усамітнення насправді допомагає збільшити продажі в багатьох випадках». Аналітик прогнозує позитивне зростання ринку Східної Європи принаймні до 2026 року.
Мабуть, варто зауважити, що прогнози Euromonitor були зроблені на початку року, до війни в Україні.
ПАНДЕМІЯ ПОХМІЛЛЯ
«COVID у великій мірі став моментом Другої світової війни з точки зору суспільних змін», — каже Алекс Скідмор, фахівець із аналізу ринку компанії Griffith Foods. Гріффіт нещодавно провів опитування щодо ставлення споживачів до перекусів і здорового харчування в Європі. «Тепер у нас ще більше занепокоєння — втрата роботи, рецесія, соціальна ізоляція, карантин — і все це породжує потребу перекусити». Дослідники виявили, що саме те, що всі ці тривожні споживачі сподіваються отримати від закусок, дещо відрізняється в різних вікових групах. Поки покоління Z каже, що шукає відволікання, міленіали та старші групи прагнуть комфорту.
Що б люди не сподівалися знайти на дні упаковки із закусками, у 2020 році завдяки пандемії продажі зросли завдяки споживанню вдома. Потім зростання впало, щоб у 2021 році встановитися на нижчому рівні, коли карантини послабилися. Майже всі європейські країни продовжували відчувати певне зростання вартості минулого року, хоча це було частково завдяки зростанню цін, оскільки витрати на виробничі ресурси та інфляція почали повзти. Тому картина щодо обсягів продажів була більш неоднозначною.
IRI використав своє дослідження, щоб розбити вартість продажів на деяких основних європейських ринках. У місцевих валютах Італія зазнала зростання на 11% у 2020 році, впавши до 9% минулого року. Німеччині вдалося 8% і 5%, Великобританії 5% і 1%, Греції 2% і 0.8% і Іспанії 2% і 0.4%. Тим часом Нідерланди впали минулого року на -2%.
«У 2021 році кількість солоних снеків зросла в багатьох країнах, частково завдяки гібридним моделям роботи та частково в домашніх умовах. Хоча різні країни часто визначають солоні закуски дещо по-різному, одна з речей, яка стала очевидною, полягає в тому, що в багатьох країнах спостерігалося позитивне зростання, за винятком пари», — каже виконавчий віце-президент IRI Саллі Лайонс Уайатт.
За даними Allied Market Research, у 6.5 році світова індустрія низькокалорійних закусок принесла 2020 мільярда євро, а минулого року – 20.5 мільярда євро».
За словами Хав’єра Санчеса, глобального директора з розвитку бізнесу підрозділу Kantar Worldpanel, споживання поза домом (OOH) досі не відновилося повністю з 2020 року, залишаючи простір для подальшого зростання. Після періоду, коли OOH різко впав у 2020 році, а потім відскоку після карантину у 2021 році, у першому кварталі 1 року спостерігалося загальне зростання кількості солоних перекусів на 2022% порівняно з двома роками тому, але це сталося в основному завдяки збільшенню на 4% -домашнє споживання, тоді як OOH залишається на 7% нижче.
Інші аналітики виявили подібну закономірність, де стрімке уповільнення зростання в домашніх умовах і лише поступове відновлення OOH. Наприклад, у Великобританії Mintel виявила, що 56% споживачів сказали, що у 2021 році вони перекушували більше після пандемії. У той час як 88% людей сказали, що їли перекушування вдома протягом останніх двох тижнів, лише 44% робили це на роботі чи навчанні, 14% у дорозі на роботу та 9% в інших місцях для відпочинку.
«COVID-19 негативно вплинула на ринок продуктів харчування. Однак, оскільки ми рухаємося до «наступної норми», харчування в русі знову стане актуальним», – каже Олівія Плачек, аналітик Mintel.
Існує консенсус, що COVID-19 змусив європейців виявляти більше інтересу до корисних для вас перекусів (BFY). Знову ж таки, дослідження споживачів Mintel підтверджують це: 55% німецьких споживачів снеків сказали, що вони здебільшого намагаються вибирати здорові закуски, а 48% вважають здоровіші варіанти своїх улюблених закусок особливо привабливими.
«Споживчі переваги чистих етикеток продуктів, популярність закусок з високим вмістом білка та дієт на рослинній основі є, ймовірно, найвпливовішими [тенденціями BFY] сьогодні. Сьогодні споживачі продовжують шукати більш здорові альтернативи закускам, які складаються з більш натуральних інгредієнтів, містять менше штучних інгредієнтів, менше цукру та натрію. Це особливо тому, що під час пандемії більшість людей вели малорухливий спосіб життя, а їхня обізнаність про те, як різні хронічні захворювання можуть зменшити їхні шанси на виживання, якщо вони постраждають від інших хвороб, таких як COVID-19, спонукає людей приділяти більше уваги поживний вміст їхніх раціонів», – каже Петар Решовскі, генеральний менеджер аналітика Williams&Marshall Strategy.
«Споживачі не лише в Європі, а й у всьому світі переходять від традиційних снеків до альтернативних продуктів із високим вмістом білка та низьким вмістом цукру. Це особливо помітно серед молодих поколінь, які постійно відчувають нестачу часу».
«Спосіб використання снеків також змінюється, і молоді споживачі частіше вживають більш здорові снеки як заміну їжі. «Через брак часу закуски з високим вмістом білка все частіше сприймаються як відповідна заміна їжі.
Крім того, межі між часами дня стираються, коли справа доходить до харчових звичок споживачів, які відходять від повноцінних страв до більш частих перекусів у середині дня», — каже Решовскі.
Подібна картина на більшості європейських ринків, але залишаються деякі відмінності між Сходом і Заходом, які, ймовірно, є результатом доступності. Тож, наприклад, органічні закуски помітніші на західних ринках.
Нещодавня доповідь Euromonitor підтверджує цю ідею про те, що жителі Східної Європи стають все більш зацікавленими в більш здорових перекусах, за умови, що їхня купівельна спроможність це підтримує: «Хоча тенденція поінформованості про здоров’я може бути не настільки розвиненою, як в інших регіонах світу, вона все ще впливає на солоне. закуски в Східній Європі… З одного боку, люди можуть небажано їсти деякі продукти, наприклад, картопляні чіпси, через високий вміст жиру та солі, особливо з надмірною вагою або ожирінням, що може погіршити вплив вірусу на людей, які контракт COVID-19. З іншого боку, це може призвести до того, що вони виберуть більш здорові продукти на тому самому ринку, такі як горіхи та насіння, овочеві та бобові чіпси чи попкорн, або перейдуть на деякі цікаві нові здоровіші версії існуючих продуктів, які все частіше з’являються на ринку. наприклад, зі зниженим вмістом солі чи жиру, запікання, а не смаження під час виробництва, або виготовлення з використанням натуральних інгредієнтів».
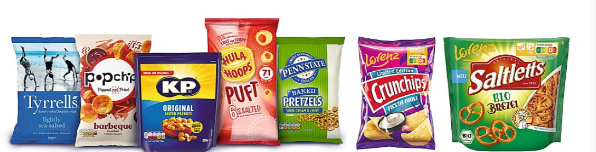
«Вище: за оцінками KP Snacks, до того моменту, як у Великобританії буде введено законодавство про високий вміст жирів і сахарів, понад 200 найменувань і чверть його портфоліо будуть не з вмістом високого вмісту жирів і сахарів.
У 2028 році Lorenz став першим німецьким виробником снеків, який застосував Nutri-Score на своїх упаковках, починаючи з кренделів Saltletts, чіпсів Rohscheiben і арахісових фліпів Erdnusslocken.
Нижче: до 2025 року, за словами Вокерса, половина його продажів закусок відбуватиметься з продуктів без високого вмісту жиру, солі або сахару або з порціями в 100 калорій або менше.
Дослідження Гріффіта показали, що всі споживачі готові платити більше за здоровіші закуски за умови, що від них не очікується компроміс щодо смаку. 75% опитаних сказали, що їх цікавлять здоровіші чіпси, а 17% заплатили б більше. Для кренделів цифри становили 66% і 15%, попкорн показав, 64% і 14% і 63% людей були зацікавлені в більш здорових тортильях, а 14% заплатили б додатково. «Ключовий висновок із цього полягає в тому, що поєднання здоров’я та смаку сприятиме зростанню», — каже Скідмор.
Фактично, понад 95% опитаних споживачів певною мірою прагнуть харчуватися здорово, але перекуси BFY означають різні речі для різних людей, при цьому фокус зміщується відповідно до конкретних проблем людей. Наприклад, Гріффіт виявив, що 16% людей шукають закуски для підтримки свого психічного благополуччя, 25% хочуть, щоб продукт підтримував їхні цілі щодо контролю ваги, а 30% хочуть зарядити енергією від своїх ласощів.
«Компанія також виявила відмінності між різними національними ринками.
«Французькі споживачі віддають перевагу зниженому вмісту жиру та повністю натуральному», — каже Скідмор. «Уся справа у видаленні, скороченні або ліквідації. На відміну від цього, Іспанія має дуже багато додаткових переваг — більше клітковини, більше білка. Це в цілому відповідає іспанській культурі харчування. Німеччина є ще однією цікавою: у Німеччині дійсно сильна тенденція до сталого розвитку».
Ще один висновок з опитування Griffith полягає в тому, що майже дві третини (64%) споживачів уже керуються інформацією про поживну цінність на упаковці, коли обирають закуски, тоді як ще більша частка шукає Nutri-Score C або еквівалент. Це чудово веде до іншого великого рушія розвитку BFY ~ регулювання.
РЕГУЛЯТОР РУХАЄ
«Протягом останнього десятиліття провідні міжнародні організації та уряди брали участь у розробці більш здорового навколишнього середовища та підтримували політичні заходи для досягнення кращого здоров’я в Європі. Тож не дивно, що країни регіону докладають зусиль для вирішення проблеми великої кількості жиру, цукру та солі в харчових продуктах і напоях у Європі», — говорить Решовскі.
«На початку 2022 року Всесвітня організація охорони здоров’я оголосила про запуск нової ініціативи під назвою «Мережа зниження споживання цукру та калорій» для сприяння більш здоровому харчуванню в Європейському регіоні ВООЗ… Тим часом британський уряд запровадив нове законодавство, яке обмежує рекламу Продукти з вмістом високоякісних жирних кислот за ціною та місцем розташування, як онлайн, так і в магазині в Англії».
Очікувалося, що заходи щодо HFSS набудуть чинності в жовтні, але стурбованість інфляцією у Великобританії змусила уряд натиснути кнопку паузи. Незважаючи на це, примара посилення обмежень вже спонукала лідерів ринку розпочати інтенсивні програми NPD та переформулювання у Великобританії.
В ЄС найгостріше занепокоєння викликає заплановане запровадження гармонізованого маркування поживних речовин і профілів поживних речовин на передній частині упаковки (FOP).
«У рамках стратегії ЄС «Від ферми до виделки» Європейська Комісія також планує подати до кінця 2022 року пропозицію щодо узгодженої обов’язкової схеми маркування поживних речовин на лицьовій стороні упаковки та щодо встановлення профілів поживних речовин для обмеження реклама їжі з високим вмістом солі, цукру та/або жиру. Встановлення харчових профілів може гарантувати високий рівень захисту споживачів, оскільки воно запровадить порогові значення жиру, солі та цукру, вище яких на продуктах не буде дозволено використовувати твердження про здоров’я чи харчову цінність», — говорить Решовскі.
Знову ж таки, це призвело до бурхливої роботи над розробкою, цього разу з метою доставки продуктів, які можуть досягти хороших результатів у будь-якій схемі, яка в кінцевому підсумку буде прийнята. Nutri-Score є сильним суперником, але він стикається з сильною критикою з деяких сторін, і його прийняття аж ніяк не є вирішеним.
«Загалом, у середньостроковій перспективі очікується, що на закуски вплине впровадження більшої кількості політичних заходів, які зараз розробляються урядами в усьому регіоні», — говорить Решовскі.
ІСТОРІЯ СТАЛОГО РОЗВИТКУ
Хоча сталість не пов’язана безпосередньо з BFY, ставлення «краще для мене, краще для планети» часто свідчить про те, що два споживчі погляди йдуть рука об руку, особливо серед молодих споживачів. За словами Плачека, органічні продукти є хорошим прикладом: «Органічні продукти вважаються більш здоровими та безпечними, ніж звичайні продукти. Щоразу, коли виникає страх щодо їжі чи здоров’я, споживачі шукають заходів щодо запобігання хворобам і покращення харчування. Окрім суб’єктивних елементів вищої якості, споживачі звернуть увагу на вплив органічних виробників на їх місцеве оточення, національну економіку та здоров’я планети».
У Франції 46% покупців органічних продуктів купують продукти, тому що вони вважають їх кращими для навколишнього середовища, тоді як 44% покупців органічних продуктів у Польщі обирають органічні продукти з міркувань здоров’я, а 23% німецьких прихильників ототожнюють органічні продукти з високою безпекою харчових продуктів. Mintel.
«Тенденції сталого розвитку перетинають всю гамму перекусів», — підтверджує Лайонс Ваятт. «У Німеччині це може бути справедлива торгівля, без рабства, без дитячої праці, з можливістю відстеження походження або посадка дерев, пов’язана з покупками. У Великій Британії зростання вартості продуктів Fairtrade випереджає продуктові, і ми також побачили, що твердження «100% Slave Free» також зростає».
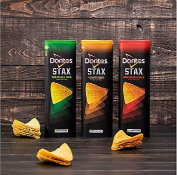
або біологічно розкладається до 2025 року.
«В упаковці ми бачимо збільшення використання альтернативних матеріалів, таких як високобар’єрні компостуючі матеріали та папір».
ПРИНЦИП ЗАДОВОЛЕННЯ
Таким чином, споживачів приваблюють продукти BFY, які мають сертифікати сталого розвитку, але це не відповідає на найважливіше запитання: чому люди взагалі вживають солоні закуски? Плачек наголошує на дослідженні Mintel, яке показує, що найпопулярнішою причиною серед німецьких споживачів є «побалувати себе», на що вказали 45% респондентів. Далі по 39% йшли «втамувати потяг» і «втамувати голод».
Іншими словами, компанії ніколи не повинні випускати з уваги той факт, що перекушування – це, зрештою, задоволення. Снідмор стверджує: «Скідмор: «Ми постійно використовуємо телефони та iPad, проводячи багато часу перед екраном», — стверджує Скідмор. Наші смакові відчуття повинні зробити набагато більше, щоб привернути нашу увагу. У результаті різкі, сильні смаки стають набагато важливішими».
ОНЛАЙН ТА КАНАЛИ
«Онлайн-шопінг вплинув майже на кожен сегмент FMCG за останні два роки, і сьогодні купівельна поведінка продовжує розвиватися. Багато європейських споживачів отримали загалом позитивний досвід із онлайн-замовленням і доставкою продуктів, а це означає, що ця тенденція залишиться», – каже Решовскі.
Для категорії продуктів, яка традиційно покладалася на значну частину своїх продажів на імпульсивні покупки, той факт, що споживачі можуть відмовитися від звичайних магазинів на користь онлайн-магазинів, може викликати занепокоєння. Однак Решовскі стверджує, що зміна каналів не виявилася тією загрозою, яку деякі передбачали.
«Зі зростанням поширення каналів онлайн-продажів європейці також роблять більше імпульсивних покупок онлайн. Для багатьох людей снеки стають регулярною заміною їжі та способом підживлення організму, а не просто частуванням. Отже, можна зробити кілька висновків. По-перше, імпульсивні покупки переміщуються в електронну комерцію і не зникають, тому сьогодні це стає лише одним із кількох способів, якими споживачі можуть купувати закуски. По-друге, через напружений спосіб життя молодих поколінь і їхню перевагу гнучкому графіку прийому їжі споживачі навряд чи перестануть перекушувати», — говорить він.
Однак деякі роздрібні торговці повинні мати кращі позиції, щоб реагувати на зростання онлайн-попиту, якому потрібна правильна інфраструктура, щоб йти в ногу зі змінними очікуваннями. Підйом швидкої торгівлі в містах є яскравим прикладом.
«Ми дивимося на зручність, яка переосмислюється завдяки змінам у домашньому споживанні», — каже Лайонс Уайатт. «Відбувся абсолютний зсув у тому, як споживачі споживають закуски, тому що вони роблять вдома більше, ніж будь-коли раніше, завдяки гібридним робочим моделям. Раніше «зручність» означала зручність у дорозі, але тепер це фактично зручність у дорозі та вдома».
«Багато традиційних роздрібних торговців, як-от DIA та Kaufland, уклали комерційне партнерство з компаніями швидкої доставки, щоб пришвидшити обслуговування та розширити свою привабливість для молодих споживачів», — говорить Решовскі.
Згідно з даними Kantar Worldpanel, онлайн-продажі FMCG становлять 7.6% від усіх FMCG у Великобританії, 6.2% у Франції та лише 2.4% в Іспанії. Це значно відстає європейські країни від азіатських. У Південній Кореї (20.3%) і Китаї (15.2%) частки значно вищі.
«В Іспанії мережа супермаркетів DIA досягла угоди з платформою доставки їжі Uber Eats про запуск нового сервісу дистрибуції продуктів харчування, засобів гігієни та особистої гігієни. У Великобританії Sainsbury's уклала партнерські відносини з Deliveroo, що дозволяє клієнтам отримувати доступ до тисяч продуктів Sainsbury's і доставляти їх приблизно за 20 хвилин».
Хоча цей перехід до Інтернету та Q-Commerce може вказувати на напрямок руху, важливо визнати, що він залишається відносно невеликою частиною загальної картини, як пояснює Euromonitor: «Оскільки люди залишаються вдома набагато частіше, ніж зазвичай, електронна комерція під час пандемії став торговим каналом. Проте солоні закуски залишалися широко доступними в широкому асортименті роздрібних торгових точок, причому споживачі навіть більше, ніж зазвичай, прагнули забрати свої солоні закуски під час покупки продуктів, враховуючи, що вони намагалися звести до мінімуму поїздки в різні магазини через вірус. Це означає, що, хоча онлайн-продажі зафіксували високі продажі та зростання частки в 2020 році, вони все ще становили лише 5% від загальної регіональної роздрібної вартості, і частка навіть трохи знизилася в 2021 році. Канал електронної комерції найкраще розвинений у Великобританії , але все ще становив лише менше 10% загальних продажів тут у 2021 році».
Euromonitor чітко стверджує, що більшість покупок продуктів, у тому числі закусок, все ще відбувається в контексті звичайного магазину: «У 68 році на супермаркети, гіпермаркети та дискаунтери припадало 2021% роздрібних продажів у регіоні, збільшившись до 81% для сучасних продуктових магазинів в цілому. Незважаючи на те, що імпульсні покупки солоних закусок через міні-магазини, роздрібні торговці на прибудинковій території та незалежні дрібні роздрібні торговці залишаються важливими, покупки закусок все частіше включаються в щотижневі поїздки за покупками у великі магазини по всій Західній Європі. Наприклад, лише на супермаркети припадає 72% продажів солоних закусок у Нідерландах».
ІНФЛЯЦІЙНИЙ ТИСК.
Поки що це позитивно, але привид інфляції може порушити найкращі плани виробників снеків, за словами Лайонса Ваятта: «Це не перша і не остання інфляція, яку ми побачимо, але ця зовсім інша. Ніколи не було такої конвергенції факторів, що спричинили інфляцію, з часів Великої депресії 1920-х років. Енергія, COVID-XNUMX, припинення державної підтримки, дефіцит інгредієнтів і компонентів, перерви в робочій силі, витрати на доставку, збої в транспорті, відсутність запасів, зростання цін на товари та нерівномірний споживчий попит — усе це фактори, які призводять до значного підвищення витрат на вхідні ресурси». Вона додає, що війна в Україні також має великий вплив на доступність інгредієнтів загалом і органічної продукції зокрема.
Плачек погоджується, що в найближчі місяці інфляція стане головною темою газет: «Хоча COVID-19 мав домінуючий вплив на поведінку споживачів протягом останніх двох років, у 2022 році акцент все більше буде робитися на вартості життя. Різні ринки стикаються зі своїми проблемами, але високі ціни на енергоносії, високий споживчий попит і збої в ланцюжках поставок означають, що інфляція є глобальною проблемою. Зростання цін спонукає до активізації звичок кмітливих покупців і більш ретельного контролю за моделями витрат».
Дослідження Mintel показує, що до 2021 року 41% німців уже сказали, що вони складають список покупок і дотримуються його, а 36% сказали, що вартість життя спонукає їх міняти фірмові товари на еквіваленти з торгових марок супермаркетів.
«Це все означає, що інфляція буде посилюватися в Європі, і вона також посилюється в США. Ми дуже хвилюємося не лише про те, щоб продукти були на полицях, а й про те, щоб споживачі могли їх собі дозволити», – продовжує Лайонс Ваятт.
Вона попереджає, що виробникам потрібно буде зважити плюси і мінуси підвищення цін і коли їх застосовувати: «Я розумію, що є величезне зростання витрат лише на закупівлю інгредієнтів, пакування та транспортування, але ми також повинні зважити це проти усі продажі, які ви можете втратити».
«Плануйте збільшення інтенсивності просування, оскільки споживачі шукають пропозиції. Ми всі намагаємося розтягнути наші гроші, і ви справді хочете націлитися на своїх лояльних когорт і налагодити свої комунікації з ними.
Коли мова заходить про інновації, зосередьтеся на інноваціях, що сприяють збільшенню маржі, і перевагах нарощування капіталу для підтримки вищих цін. У міру зростання інфляції додайте пакети початкового рівня до свого Tange, щоб споживачам не довелося піти. Тож раніше ви могли запропонувати більшу цінність за допомогою] обмінних пакетів, тепер вам також знадобляться маленькі пакети».
«Висока інфляція змушує людей змінити свої звички робити покупки в продуктовому магазині. Оскільки багато європейців стурбовані цінами на продукти харчування, деякі з головних речей, яких можна очікувати, включають зменшення кількості походів до продуктового магазину, більшу перевагу дешевшим варіантам (що вже відбувається), включаючи продукти приватних торгових марок, тощо. розваги вдома», - погоджується Решовскі.
«Очікується, що ціни на продовольчі товари продовжуватимуть зростати, а це означає, що доступність знизиться. Отже, можна очікувати певного падіння продажів деяких категорій. Споживчий попит на більш здорові закуски з високим вмістом білка, як очікується, буде менш чутливим до зростання цін, оскільки європейські споживачі, особливо із західних країн, не очікують компромісу щодо здорової їжі. Навпаки, картопля та чіпси, наприклад, більше постраждають від прискорення інфляції».
Він також зазначає, що інфляція не вражає всі європейські ринки однаково — принаймні поки що. Підвищення цін на продукти харчування в таких країнах, як Франція, становило менше 3%, порівняно з підвищенням понад 10% у деяких країнах Східної Європи протягом першого кварталу 2022 року. Це означає, що споживачі Східної Європи можуть бути набагато чутливішими до змін цін, що відбуваються вперед.
Не дивно, що Euromonitor очікує, що інфляція стане можливістю для приватних торгових марок: «Хоча споживачі прагнуть шукати перевірені та надійні бренди під час криз, таких як пандемія, приватні торгові марки продовжують припадати на чверть продажів солоних закусок, зрісши до 38% в горіхах, насінні та міксах».
«Приватним торговим маркам загалом вдається йти в ногу з останніми інноваціями щодо солоних снеків, а деякі роздрібні торговці навіть пропонують товари преміум-класу під торговою маркою, і, враховуючи тиск, який чинить COVID-19 на наявні доходи деяких домогосподарств, вони залишалися популярним варіантом протягом пандемія. Продукція приватних торгових марок, як правило, збігається з фірмовими сортами за якістю, але продається за нижчими цінами».
КУДИ ДАЛІ?
Незважаючи на те, що солоні закуски не можуть уникнути всіх великих викликів і невизначеності, які чекають попереду на європейський бізнес, прогнози все ще вважають, що є значний простір для зростання.
Цифри Kantar показують чому. Навіть у Великій Британії, яка є найбільшим ринком солоних закусок у Європі, вони все ще займають лише 6% від загальної «частки шлунка». Ця частка змінюється залежно від віку, досягаючи піку в 8.8% серед 10-15-річних і поступово знижуючись до 4.8% у віці 55-64 років і лише до 3.6% у віці старше 65 років.
Якщо можна судити про минулі результати галузі, то можна посперечатися, що навіть нинішні геополітичні перешкоди доведеться зробити певний шлях, щоб збити індустрію солоних закусок з курсу.
Глобальний короткий огляд картоплі
П'ять головних новин, ціни, сповіщення про хвороби та події. Будні ранки, без реклами.
Посилання в цьому матеріалі
Пов’язані історії

Аргентина: Патагонський оптовий ринок підтримує місцеву картоплю для зниження витрат на перевезення
Індія: Більші упаковки чіпсів коштують до 44% дорожче за грам, ніж упаковки по 20 рупій


